Calendrier de l’automobiliste : à quel moment de l’année revoir son assurance auto ?
Entre le suivi régulier de l’entretien mécanique, la planification du contrôle technique et les passages à la pompe, la gestion d’un véhicule impose une certaine rigueur. Cependant, la couverture du véhicule est souvent reléguée au second plan, jusqu’au jour où un sinistre survient. Plutôt que de laisser son contrat se reconduire tacitement année après année sans y prêter attention, instaurer un véritable « calendrier de l’assurance » s’avère être une stratégie judicieuse pour optimiser son budget et ses garanties.
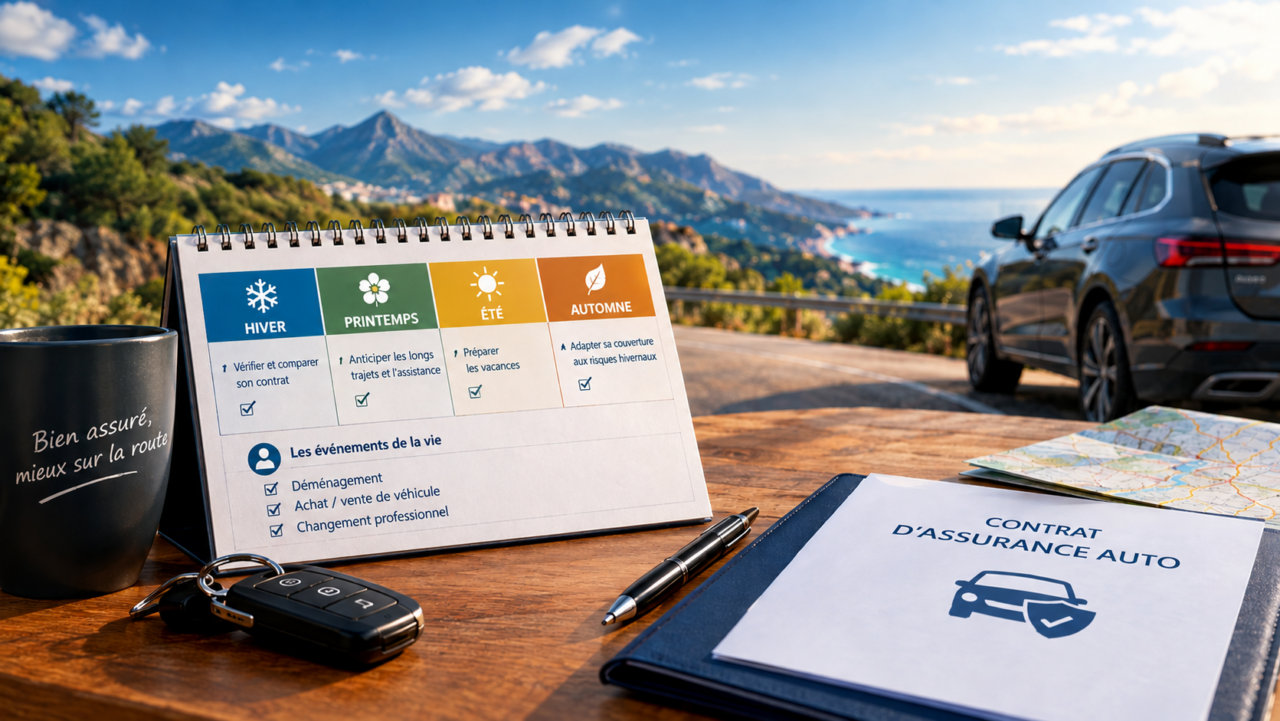
L’hiver : étudier sa police d’assurance
Le début d’année, souvent synonyme de bonnes résolutions financières, constitue la période idéale pour examiner à la loupe les conditions de sa police d’assurance. C’est généralement à ce moment que les nouveaux tarifs entrent en vigueur. Il peut alors s’avérer utile de confronter son contrat aux offres concurrentes pour vérifier si les garanties sont toujours adaptées. À titre d’exemple d’étalonnage factuel, simuler un devis pour une assurance auto permet souvent d’identifier si les primes facturées par votre compagnie actuelle restent dans la moyenne du marché. Selon l’assureur et votre historique de conduite (évolution du bonus-malus), une telle vérification annuelle peut aboutir à des réajustements bénéfiques, sous réserve de bien comparer des niveaux de franchise équivalents.
Le printemps : anticiper les longs trajets et l’assistance
À l’approche des beaux jours, l’utilisation du véhicule a tendance à évoluer. Les week-ends prolongés et la préparation des départs en vacances estivales augmentent significativement le kilométrage mensuel.
C’est une étape clé dans l’année pour vérifier l’étendue de vos garanties d’assistance. Dans certains contrats, l’assistance « zéro kilomètre » n’est pas incluse d’office. Si vous prévoyez de traverser la France ou de voyager en Europe, il est fortement recommandé de vérifier que les clauses de remorquage, de prêt de véhicule de remplacement ou de rapatriement sont bien actives. De plus, si vous comptez prêter le volant à un proche pendant de longs trajets, assurez-vous que la garantie « conducteur secondaire » ou le prêt de volant occasionnel est autorisé sans pénalité rédhibitoire. Les franchises peuvent varier considérablement selon les conditions applicables par votre assureur.
L’automne : adapter sa couverture aux risques hivernaux
Lorsque les températures baissent et que la visibilité diminue, la sinistralité sur les routes connaît généralement une hausse. Le passage à l’heure d’hiver et l’apparition du verglas modifient l’environnement de conduite.
Si vous résidez dans une région montagneuse ou soumise à la Loi Montagne, cette période de transition est le moment opportun pour vérifier comment votre contrat prend en charge les équipements spécifiques. Par exemple, le vol ou la détérioration d’un coffre de toit, ou encore les dommages subis en cas de glissade avec des pneus non adaptés, peuvent faire l’objet d’exclusions ou de franchises spécifiques. Certains assureurs proposent des modulations saisonnières, bien que cela dépende strictement du contrat souscrit.
Les événements de la vie : des moments clés hors calendrier
Au-delà des saisons, le calendrier de l’automobiliste est rythmé par des jalons personnels qui exigent une mise à jour immédiate du dossier d’assurance :
- Le déménagement : Changer de code postal ou de mode de stationnement (passer de la rue à un garage fermé) influe directement sur le calcul du risque. Omettre de signaler cette modification peut, selon la gravité du sinistre, entraîner une réduction des indemnisations.
- La vente ou l’achat : Naturellement, changer de voiture clôture un chapitre. C’est souvent l’occasion de revoir le type de couverture (passer d’une formule « tous risques » pour un véhicule neuf à une formule « au tiers étendu » pour un modèle vieillissant).
- Le changement de situation professionnelle : Si vous commencez à utiliser votre véhicule personnel dans le cadre de tournées professionnelles ou si, à l’inverse, vous passez au télétravail majoritaire, le risque kilométrique évolue. Une assurance « petit rouleur » ou au kilomètre peut alors devenir beaucoup plus pertinente.
Prendre le temps d’ouvrir son dossier d’assurance à ces moments stratégiques de l’année garantit non seulement de payer le juste prix, mais surtout de rouler avec l’esprit véritablement serein. Avec des garanties qui correspondent exactement à la réalité de votre quotidien au volant.